Full Costing vs Direct Costing: Diferencias Clave y Aplicaciones en Contabilidad
Full Costing vs Direct Costing: Diferencias Clave y Aplicaciones en Contabilidad
¿Por qué entender estos métodos puede cambiar la forma en que manejas tus costos?
¿Alguna vez te has preguntado cómo las empresas deciden cuánto cuesta realmente producir un producto? ¿O por qué algunos informes financieros muestran números diferentes a los que tú calculas en tu cabeza? Aquí es donde entran en juego dos métodos contables fundamentales: el Full Costing y el Direct Costing. Aunque ambos suenan técnicos y un poco intimidantes, en realidad son herramientas súper útiles que pueden ayudarte a entender mejor los costos y tomar decisiones más inteligentes en tu negocio o trabajo. Vamos a desglosar paso a paso qué son, en qué se diferencian y cómo puedes usarlos para sacarle el máximo provecho a tu contabilidad.
¿Qué es Full Costing? La contabilidad con todo incluido
Imagínate que estás preparando una pizza. Para saber cuánto te costó hacerla, no solo sumas el precio de la masa, el queso y los ingredientes, sino también la luz que usaste para el horno, el sueldo del pizzero, y hasta el alquiler del local. Eso es, en esencia, el Full Costing, también conocido como costeo completo o absorbente. Este método incluye todos los costos, tanto los directos como los indirectos, para calcular el costo total de un producto.
En términos más formales, el Full Costing considera:
- Costos directos: materiales y mano de obra directamente relacionados con la producción.
- Costos indirectos: gastos generales como alquiler, electricidad, mantenimiento, y salarios administrativos.
¿Por qué es tan importante incluir todo? Porque así tienes una imagen completa del costo real. Esto es clave para fijar precios, preparar informes financieros y cumplir con normas contables. Sin embargo, tiene un “pero”: puede hacer que algunos productos parezcan más caros de lo que realmente son en términos de flujo de efectivo, especialmente si los costos indirectos son altos.
Ventajas del Full Costing
- Ofrece una visión completa y detallada del costo total.
- Es obligatorio para informes financieros y cumplimiento fiscal en muchas regiones.
- Permite evaluar la rentabilidad real de cada producto o línea.
Desventajas del Full Costing
- Puede complicar la toma de decisiones rápidas debido a la inclusión de costos fijos.
- En ocasiones, los costos indirectos asignados pueden ser arbitrarios o poco precisos.
- No siempre refleja el impacto real en el flujo de caja.
¿Qué es Direct Costing? El costeo más directo y práctico
Ahora, piensa en esa misma pizza, pero esta vez solo sumas el costo de la masa, el queso y los ingredientes. Olvidas por un momento el alquiler o el sueldo del pizzero. ¿Por qué? Porque Direct Costing, o costeo variable, se enfoca exclusivamente en los costos variables, es decir, aquellos que cambian directamente con la producción.
Este método considera únicamente:
- Costos variables: materiales, mano de obra directa y otros gastos que aumentan o disminuyen con la cantidad producida.
Los costos fijos, como el alquiler o salarios fijos, se tratan como gastos del período y no se asignan a cada producto. Esto hace que el Direct Costing sea muy útil para tomar decisiones rápidas, como determinar si vale la pena aceptar un pedido especial o analizar el punto de equilibrio.
Ventajas del Direct Costing
- Ayuda a tomar decisiones tácticas y operativas con rapidez.
- Permite identificar claramente la contribución de cada producto a cubrir costos fijos y generar ganancias.
- Es más sencillo y menos costoso de implementar que el Full Costing.
Desventajas del Direct Costing
- No cumple con las normas contables para informes externos.
- Puede subestimar el costo real si se ignoran los costos fijos importantes.
- No es útil para fijar precios a largo plazo.
¿Cuándo usar Full Costing y cuándo Direct Costing?
Ahora que sabes qué es cada uno, seguro te preguntas: “¿Cuál me conviene más?” Pues, depende del contexto y del objetivo que tengas. Vamos a ver algunos escenarios para que lo tengas claro.
Uso ideal del Full Costing
Este método es perfecto cuando necesitas preparar estados financieros completos o cuando debes cumplir con regulaciones fiscales y contables. Por ejemplo, si tienes una empresa grande que debe reportar sus resultados a inversores o entidades gubernamentales, el Full Costing es el camino a seguir. También es útil para analizar la rentabilidad a largo plazo y para fijar precios que cubran todos los gastos.
Uso ideal del Direct Costing
Si lo que buscas es tomar decisiones rápidas y tácticas, como evaluar la rentabilidad de un producto nuevo o decidir si aceptar un pedido con descuento, el Direct Costing es tu mejor amigo. Además, es muy útil para analizar el punto de equilibrio y para la planificación a corto plazo, donde el enfoque en costos variables te da una visión más clara del impacto inmediato.
Comparación práctica: ¿Cómo afectan estos métodos a tus decisiones?
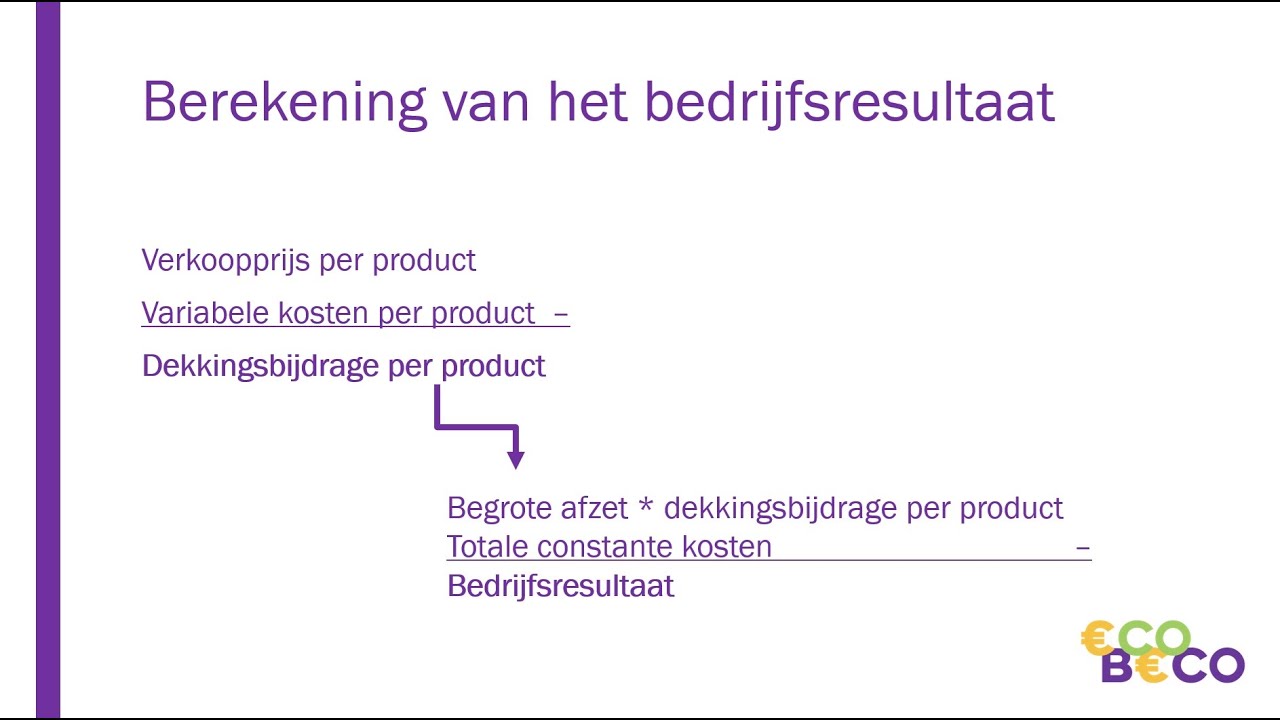
Imagina que tienes una fábrica que produce 1,000 unidades de un producto. El costo variable por unidad es $10, y los costos fijos mensuales son $5,000. Usando Full Costing, asignarías $5 por unidad de costo fijo (5,000/1,000), lo que hace que el costo total por unidad sea $15. Con Direct Costing, solo considerarías los $10 variables por unidad.
¿Qué significa esto para ti? Si decides vender a $12 por unidad, bajo Full Costing estarías perdiendo dinero, pero con Direct Costing, estarías cubriendo costos variables y aportando $2 por unidad para cubrir los costos fijos. Esto te puede ayudar a entender que, aunque no ganes con cada unidad vendida, puedes estar mejorando la situación general si vendes más unidades.
¿Qué método es más transparente para tus finanzas?
Si eres como yo, que prefiero la claridad y evitar sorpresas, el Direct Costing puede parecer más transparente porque muestra qué parte de tus ingresos realmente ayuda a cubrir gastos fijos y generar ganancias. Sin embargo, para entender la salud financiera completa, el Full Costing es indispensable.
Una analogía para entender mejor
Piénsalo como preparar un pastel para una fiesta. El Direct Costing sería contar solo los ingredientes que usas en el pastel (harina, azúcar, huevos). El Full Costing incluiría también el costo del horno, la electricidad, y hasta la decoración del lugar donde se hará la fiesta. Ambos enfoques son válidos, pero sirven para diferentes propósitos.
¿Qué tan difícil es implementar cada método?
La implementación del Full Costing puede ser más compleja porque necesitas un sistema para asignar correctamente los costos indirectos a cada producto. Esto puede requerir software especializado y un equipo contable capacitado. En cambio, el Direct Costing es más sencillo, ideal para pequeñas y medianas empresas que buscan rapidez y eficiencia.
Conclusión: ¿Cuál elegir según tus necesidades?
No hay un método “mejor” en términos absolutos, sino el que mejor se adapta a tu situación. Si quieres cumplir con normas contables y tener un panorama financiero completo, Full Costing es tu opción. Si buscas agilidad y enfoque en la rentabilidad inmediata, Direct Costing te será más útil. Lo importante es entender sus diferencias y aplicarlos estratégicamente para tomar decisiones informadas y evitar errores costosos.
Preguntas frecuentes
¿Puedo usar ambos métodos en una misma empresa?
¡Claro! Muchas empresas usan Full Costing para informes oficiales y Direct Costing para análisis internos y toma de decisiones rápidas.
¿Cuál método refleja mejor el flujo de caja?
El Direct Costing refleja mejor el flujo de caja porque se enfoca en costos variables que impactan directamente en el dinero que entra y sale.
¿Qué método es más adecuado para pequeñas empresas?
El Direct Costing suele ser más práctico para pequeñas empresas por su simplicidad y rapidez, aunque deben considerar el Full Costing para informes fiscales.
¿Cómo afecta la asignación de costos indirectos en Full Costing?
Una asignación incorrecta puede distorsionar el costo real de productos, llevando a decisiones equivocadas sobre precios y producción.
¿Es obligatorio usar Full Costing para la contabilidad financiera?
En muchos países, sí, especialmente para cumplir con normas internacionales como IFRS o GAAP, pero siempre conviene verificar la regulación local.