Cuántos Tipos de Balance General Existen y Cuáles Son: Guía Completa
Cuántos Tipos de Balance General Existen y Cuáles Son: Guía Completa
Descubre los diferentes formatos y usos del balance general para entender mejor la salud financiera de cualquier empresa.
¿Alguna vez te has preguntado cómo las empresas realmente miden su situación económica en un momento específico? El balance general es esa herramienta mágica que nos muestra, en números claros, qué posee una empresa, qué debe y cuál es su valor neto. Pero, ¿sabías que no existe un solo tipo de balance general? ¡Exacto! Dependiendo del propósito, la estructura o incluso la industria, los balances pueden variar bastante.
¿Qué es un Balance General y por qué es tan importante?
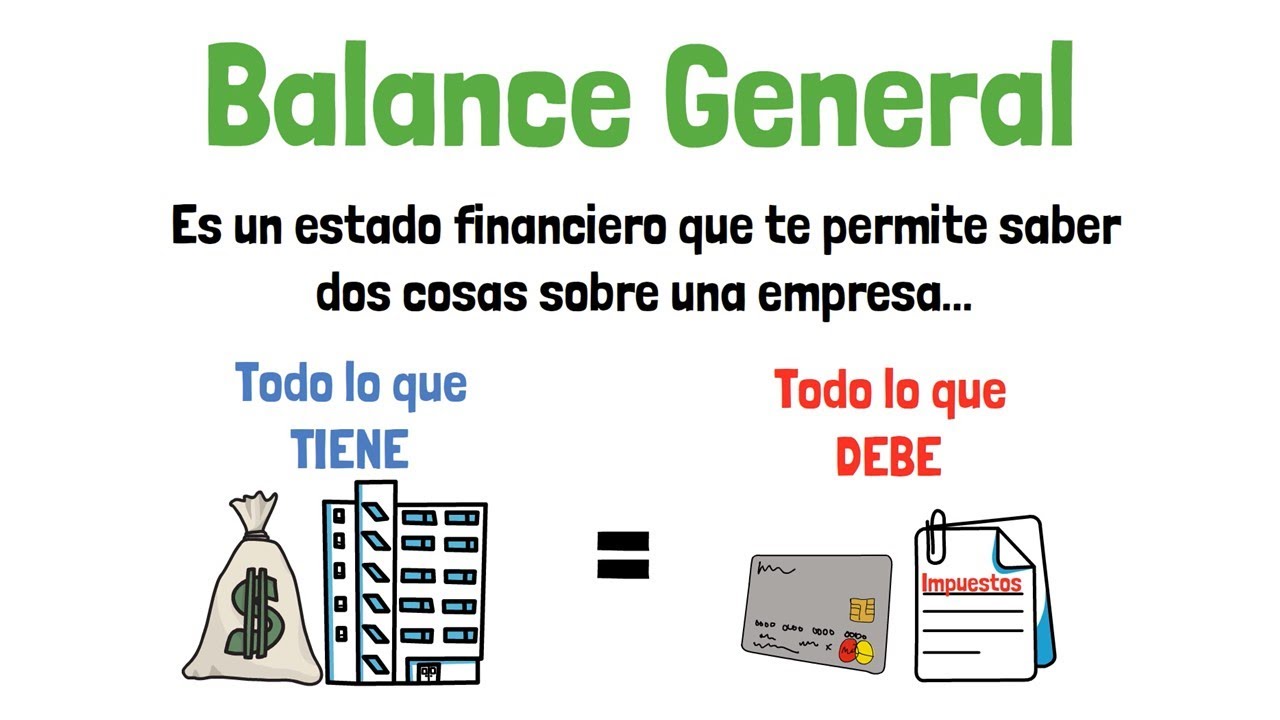
Antes de entrar en el mundo de los tipos, pongamos los pies en la tierra. El balance general, también llamado estado de situación financiera, es un informe que presenta los activos, pasivos y el patrimonio de una empresa en un momento determinado. Imagina que es como una foto instantánea del “corazón financiero” de un negocio.
¿Por qué es tan crucial? Porque nos permite entender si la empresa está en números rojos o si tiene una base sólida para crecer. Además, sirve para tomar decisiones inteligentes, conseguir préstamos o atraer inversionistas. Sin un balance claro, sería como conducir un coche sin tablero: no sabes cuánta gasolina tienes o si el motor está en buen estado.
Los tres grandes componentes del Balance General
Antes de hablar de los tipos, repasemos rápidamente los elementos básicos que siempre encontrarás en un balance general:
- Activos: Todo lo que la empresa posee y que tiene valor, como efectivo, edificios, maquinaria o cuentas por cobrar.
- Pasivos: Las deudas y obligaciones que la empresa tiene, por ejemplo, préstamos o facturas pendientes.
- Patrimonio: La diferencia entre activos y pasivos, es decir, lo que realmente “pertenece” a los dueños o accionistas.
¿Cuántos tipos de Balance General existen?
Ahora sí, la pregunta del millón: ¿cuántos tipos de balance general hay? Pues bien, no es una cifra exacta porque puede variar según el enfoque, la normatividad o la presentación. Pero para entenderlo mejor, vamos a dividirlos en categorías clave que se usan comúnmente en la práctica contable.
1. Balance General Clasificado
Este es probablemente el más popular y utilizado. ¿Por qué? Porque organiza los activos y pasivos en categorías claras y ordenadas. Por ejemplo, divide los activos en corrientes (aquellos que se pueden convertir en efectivo en menos de un año) y no corrientes (los que se mantienen a largo plazo).
Esta clasificación facilita mucho la lectura y el análisis. Piensa en él como un menú bien organizado en un restaurante, donde puedes ver claramente las entradas, platos principales y postres, en lugar de una lista desordenada. Así, los inversionistas o gerentes pueden saber rápidamente qué tan líquida está la empresa o cuánto debe a corto plazo.
2. Balance General No Clasificado
Este tipo es más simple y directo. No divide los activos ni pasivos en corrientes o no corrientes, sino que presenta todo en una lista sin mucho detalle. Puede parecer menos útil, pero en empresas pequeñas o para informes rápidos puede ser suficiente.
Es como un boceto rápido antes de un dibujo final: da una idea general, pero no todos los detalles para hacer un análisis profundo.
3. Balance General Consolidado
¿Has oído hablar de las grandes empresas con múltiples subsidiarias? Pues este balance es el que combina la información financiera de todas esas empresas en un solo documento.
Imagina que tienes varios árboles en un bosque. El balance consolidado es como una foto aérea donde ves todo el bosque junto, no solo un árbol. Esto ayuda a entender la situación financiera global del grupo empresarial, no solo de una parte.
4. Balance General Proforma
Este es un poco más futurista. El balance proforma se utiliza para mostrar cómo podría verse la situación financiera después de un evento importante, como una fusión, adquisición o lanzamiento de un nuevo producto.
Es como una predicción o un “qué pasaría si…” que ayuda a los gerentes y accionistas a tomar decisiones informadas. Por ejemplo, si una empresa planea comprar otra, el balance proforma mostrará cómo se verían sus finanzas después de esa compra.
5. Balance General Individual
Este tipo se refiere al balance que presenta una sola entidad, sin consolidar con otras empresas relacionadas. Es útil para conocer la salud financiera específica de una unidad o compañía dentro de un grupo.
Piensa en ello como mirar el espejo para ver solo tu reflejo, no el de toda la familia.
¿Cómo elegir el tipo de balance general adecuado?
Ahora que ya conoces los tipos, seguro te preguntas: “¿Cuál debería usar?” La respuesta depende mucho de para qué lo necesitas y quién va a leerlo.
- Para empresas pequeñas o personales: Un balance no clasificado o simple puede bastar.
- Para empresas medianas y grandes: Lo ideal es usar un balance clasificado para facilitar el análisis y cumplir con normativas.
- Para grupos empresariales: El balance consolidado es indispensable para ver el panorama completo.
- Para planeación y proyecciones: El balance proforma te ayudará a visualizar escenarios futuros.
¿Qué normas contables influyen en los balances generales?
No podemos hablar de balances sin mencionar que su estructura y presentación dependen mucho de las normas contables que rigen en cada país o a nivel internacional. Las Normas Internacionales de Información Financiera (NIIF) o los Principios de Contabilidad Generalmente Aceptados (PCGA) son ejemplos que establecen reglas claras para que los balances sean confiables y comparables.
Por eso, aunque el balance clasificado es común, la forma exacta de presentar cada cuenta puede variar según estas normativas. Es como si cada país tuviera su receta especial para un platillo clásico.
Errores comunes al interpretar un balance general
Muchas veces, al ver un balance, la gente comete errores que pueden llevar a malas decisiones. Aquí te dejo algunos para que los evites:
- Confundir liquidez con rentabilidad: Tener mucho efectivo no siempre significa que la empresa es rentable.
- No considerar el plazo de las deudas: No es lo mismo deber a corto plazo que a largo plazo.
- Ignorar activos intangibles: Marcas, patentes o buena reputación también tienen valor.
- Olvidar que es una foto en el tiempo: El balance muestra un momento específico, no todo el año.
Conclusión: El balance general como brújula financiera
El balance general es como el mapa que guía a una empresa en su camino hacia el éxito. Conocer los diferentes tipos y saber cuándo y cómo utilizarlos te da una ventaja enorme para entender la salud financiera y tomar decisiones acertadas. Recuerda que no todos los balances son iguales, y elegir el adecuado es tan importante como leerlo con atención.
Preguntas Frecuentes
- ¿Puedo usar más de un tipo de balance general en mi empresa?
- Sí, muchas empresas preparan varios balances según el público o la finalidad, por ejemplo, uno clasificado para reportes oficiales y uno proforma para planificar.
- ¿El balance consolidado siempre incluye todas las subsidiarias?
- Generalmente sí, pero hay excepciones si una subsidiaria es insignificante o no está bajo control total.
- ¿Qué diferencia hay entre el balance general y el estado de resultados?
- El balance muestra la situación financiera en un momento específico, mientras que el estado de resultados refleja la rentabilidad en un periodo determinado.
- ¿Cómo afecta la normativa contable al balance general?
- Define qué cuentas se incluyen, cómo se clasifican y la forma de presentación para garantizar transparencia y uniformidad.
- ¿Es necesario contratar a un contador para preparar un balance general?
- Aunque no es obligatorio en todos los casos, un profesional asegura que el balance sea correcto y cumpla con las normas vigentes.