¿Cuál es el objetivo del balance general? Guía completa y ejemplos
Descubre cómo el balance general puede transformar la visión financiera de tu negocio
Introducción: ¿Por qué el balance general es tan importante?
Imagina que tienes un mapa para entender exactamente dónde estás parado con tu negocio. Ese mapa, en el mundo financiero, es el balance general. ¿Te has preguntado alguna vez qué tan sano está tu negocio? ¿Cuánto realmente posees y cuánto debes? El balance general responde esas preguntas y mucho más. No es solo un documento aburrido lleno de números, es una herramienta vital que te ayuda a tomar decisiones inteligentes y a planear el futuro con claridad.
En esta guía completa, vamos a desmenuzar qué es el balance general, cuál es su objetivo principal y cómo puedes interpretarlo para que no solo entiendas la salud financiera de tu empresa, sino que también puedas anticipar problemas y aprovechar oportunidades.
¿Qué es un balance general?
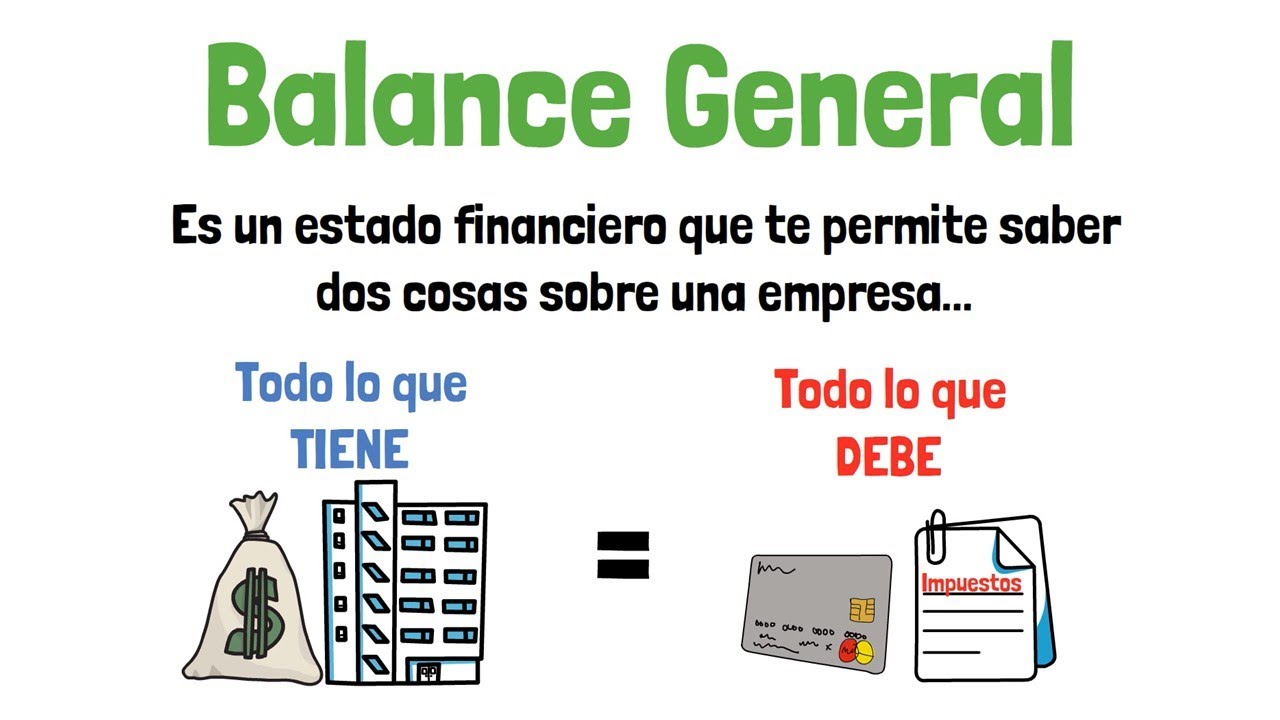
El balance general, también conocido como estado de situación financiera, es un reporte que muestra, en un momento específico, qué posee una empresa (activos), qué debe (pasivos) y cuál es el patrimonio neto. Es como la foto instantánea del estado económico de tu negocio.
Para que te hagas una idea, piensa en tu casa: los activos serían todas las cosas valiosas que tienes, como muebles, electrodomésticos o el mismo inmueble; los pasivos serían las deudas o hipotecas; y el patrimonio neto sería la diferencia entre lo que posees y lo que debes, es decir, tu verdadero valor neto.
¿Cuál es el objetivo del balance general?
Ahora, vamos al grano: ¿para qué sirve realmente este documento? El objetivo principal del balance general es ofrecer una visión clara y detallada de la situación financiera de una empresa en un momento dado. Esto permite a propietarios, inversionistas, bancos y otros interesados tomar decisiones informadas.
Además, el balance general:
- Evalúa la solvencia: Ayuda a saber si la empresa puede pagar sus deudas a corto y largo plazo.
- Controla el patrimonio: Permite ver cómo se ha acumulado el capital y cómo ha cambiado con el tiempo.
- Facilita la planificación: Proporciona datos clave para planear inversiones, gastos y estrategias de crecimiento.
- Ayuda a medir el rendimiento: Al compararlo con balances anteriores, puedes detectar tendencias y hacer ajustes.
¿Cómo se estructura un balance general?
El balance general se divide en tres partes fundamentales: activos, pasivos y patrimonio neto. Vamos a ver cada una con más detalle para que te quede clarísimo.
Activos: ¿Qué tiene la empresa?
Los activos son todo aquello que la empresa posee y que tiene un valor económico. Se dividen en:
- Activos corrientes: Son los bienes y derechos que pueden convertirse en efectivo en menos de un año, como el dinero en caja, cuentas por cobrar o inventarios.
- Activos no corrientes: Son bienes que se mantienen por más tiempo, como terrenos, edificios, maquinaria o inversiones a largo plazo.
Pasivos: ¿Qué debe la empresa?
Los pasivos representan las obligaciones o deudas que la empresa tiene con terceros. También se dividen en:
- Pasivos corrientes: Deudas que deben pagarse en menos de un año, como proveedores, impuestos o préstamos a corto plazo.
- Pasivos no corrientes: Deudas a largo plazo, como hipotecas o préstamos bancarios con vencimiento mayor a un año.
Patrimonio neto: ¿Cuál es el valor real?
El patrimonio neto es la diferencia entre los activos y los pasivos. Representa el valor que queda para los propietarios después de pagar todas las deudas. Incluye capital social, utilidades retenidas y reservas.
Ejemplo práctico de un balance general
Vamos a ver un ejemplo sencillo para que lo puedas visualizar mejor. Imagina que tienes una empresa llamada “Zapatos Cómodos S.A.” y este es su balance general al 31 de diciembre de 2023:
| Concepto | Monto (USD) |
|---|---|
| Activos corrientes | 50,000 |
| – Caja y bancos | 20,000 |
| – Cuentas por cobrar | 15,000 |
| – Inventarios | 15,000 |
| Activos no corrientes | 100,000 |
| – Maquinaria | 60,000 |
| – Edificio | 40,000 |
| Total activos | 150,000 |
| Pasivos corrientes | 30,000 |
| – Proveedores | 20,000 |
| – Deudas a corto plazo | 10,000 |
| Pasivos no corrientes | 50,000 |
| – Préstamo bancario a largo plazo | 50,000 |
| Total pasivos | 80,000 |
| Patrimonio neto | 70,000 |
| – Capital social | 50,000 |
| – Utilidades retenidas | 20,000 |
En este ejemplo, la empresa tiene activos por 150,000 dólares, de los cuales debe 80,000 en pasivos. El patrimonio neto de 70,000 representa el valor real que tienen los propietarios.
¿Cómo interpretar el balance general para tomar mejores decisiones?
Ya con el balance en mano, la clave está en saber qué hacer con esa información. Aquí te dejo algunos consejos para sacarle el máximo provecho:
1. Analiza la liquidez
¿La empresa tiene suficiente efectivo o activos que se puedan convertir en efectivo rápido para cubrir sus deudas inmediatas? Si no, podrías tener un problema para pagar a proveedores o empleados. La relación entre activos corrientes y pasivos corrientes es un buen indicador.
2. Observa la estructura de deuda
¿Cuánta deuda a corto y largo plazo tiene la empresa? Un exceso puede poner en riesgo la estabilidad financiera. Recuerda que las deudas a largo plazo pueden ser buenas si se usan para crecer, pero deben manejarse con cuidado.
3. Evalúa el patrimonio neto
Un patrimonio neto positivo y creciente indica que la empresa está generando valor para sus dueños. Si está disminuyendo, puede ser una señal de alerta.
4. Compara con periodos anteriores
El balance general no es solo para un día, sino para ver tendencias. ¿Los activos están creciendo? ¿Las deudas se mantienen bajo control? ¿El patrimonio neto mejora? Estos análisis te ayudarán a tomar decisiones estratégicas.
Errores comunes al interpretar el balance general
No todo es tan sencillo como parece. A veces, la falta de contexto o conocimientos puede llevar a malas interpretaciones. Aquí algunos errores frecuentes que debes evitar:
- Solo fijarse en los números totales: Es fundamental entender la composición de activos y pasivos, no solo el total.
- Ignorar las deudas ocultas: Algunas obligaciones pueden no aparecer claramente, como garantías o compromisos futuros.
- No considerar el contexto económico: Factores externos como inflación, cambios en el mercado o legislación afectan la interpretación.
- Comparar empresas diferentes: Cada industria tiene características propias; compara tu empresa con similares para tener sentido.
Conclusión: El balance general como brújula financiera
El balance general no es solo un requisito contable o un informe más. Es la brújula que te indica dónde estás parado y hacia dónde puedes ir. Entender su objetivo y estructura te da el poder para manejar tu negocio con inteligencia, anticipar problemas y aprovechar oportunidades.
Si quieres que tu empresa crezca y sea sostenible, no ignores este documento. Aprende a leerlo, interpretarlo y usarlo a tu favor. Recuerda, en el mundo de los negocios, quien controla sus números controla su destino.
Preguntas frecuentes
¿Con qué frecuencia debo preparar un balance general?
Lo ideal es hacerlo al menos una vez al año, pero muchas empresas lo preparan trimestral o mensualmente para tener un control más detallado.
¿El balance general muestra si la empresa es rentable?
No directamente. El balance muestra la situación financiera, pero para conocer la rentabilidad necesitas el estado de resultados. Sin embargo, un balance saludable suele ser un buen indicio.
¿Puedo usar el balance general para solicitar un préstamo?
Sí, los bancos y prestamistas suelen pedir el balance general para evaluar la solvencia y capacidad de pago de la empresa.
¿Qué pasa si el patrimonio neto es negativo?
Esto indica que la empresa tiene más deudas que activos, lo cual puede ser una señal de problemas financieros graves que requieren atención inmediata.
¿Cómo afecta la depreciación en el balance general?
La depreciación reduce el valor contable de los activos no corrientes, reflejando el desgaste o uso a lo largo del tiempo, lo que impacta el patrimonio neto.