Organigrama del Área de Crédito: Estructura y Funciones Clave para una Gestión Eficiente
Organigrama del Área de Crédito: Estructura y Funciones Clave para una Gestión Eficiente
Comprendiendo la importancia del organigrama para optimizar el desempeño del área de crédito
Cuando pensamos en el área de crédito dentro de una empresa, ¿qué es lo primero que nos viene a la mente? Probablemente, la gestión de préstamos, análisis de riesgos o la cobranza. Pero, ¿alguna vez te has preguntado cómo se organiza todo este entramado para que funcione como un reloj suizo? Aquí es donde entra en juego el organigrama del área de crédito, una herramienta fundamental que no solo define roles, sino que también impulsa la eficiencia y la comunicación dentro del equipo. En este artículo, vamos a desmenuzar paso a paso la estructura típica de un área de crédito, explorando las funciones clave y cómo cada pieza encaja para lograr una gestión impecable.
¿Por qué es esencial un organigrama en el área de crédito?
Imagínate que quieres armar un rompecabezas sin ver la imagen de referencia. Sería un caos, ¿verdad? Pues lo mismo pasa en una empresa si no existe un organigrama claro. El organigrama es como el mapa que muestra quién hace qué, quién reporta a quién y cómo fluye la información. En el área de crédito, donde la precisión y el control son vitales, esta claridad evita duplicidades, confusiones y errores que pueden costar mucho dinero.
Además, un organigrama bien definido ayuda a detectar cuellos de botella y a asignar responsabilidades de manera justa. No solo mejora la coordinación interna, sino que también facilita la adaptación ante cambios, como la incorporación de nuevas tecnologías o políticas de crédito.
Elementos básicos del organigrama del área de crédito
Director o Gerente de Crédito
En la cúspide de esta estructura se encuentra el Director o Gerente de Crédito, el capitán del barco. Este rol es crucial porque define las políticas, supervisa la estrategia general y se asegura de que todo el equipo trabaje alineado con los objetivos de la empresa. Piensa en esta persona como el director de orquesta que armoniza cada instrumento para que la melodía suene perfecta.
Analistas de Crédito
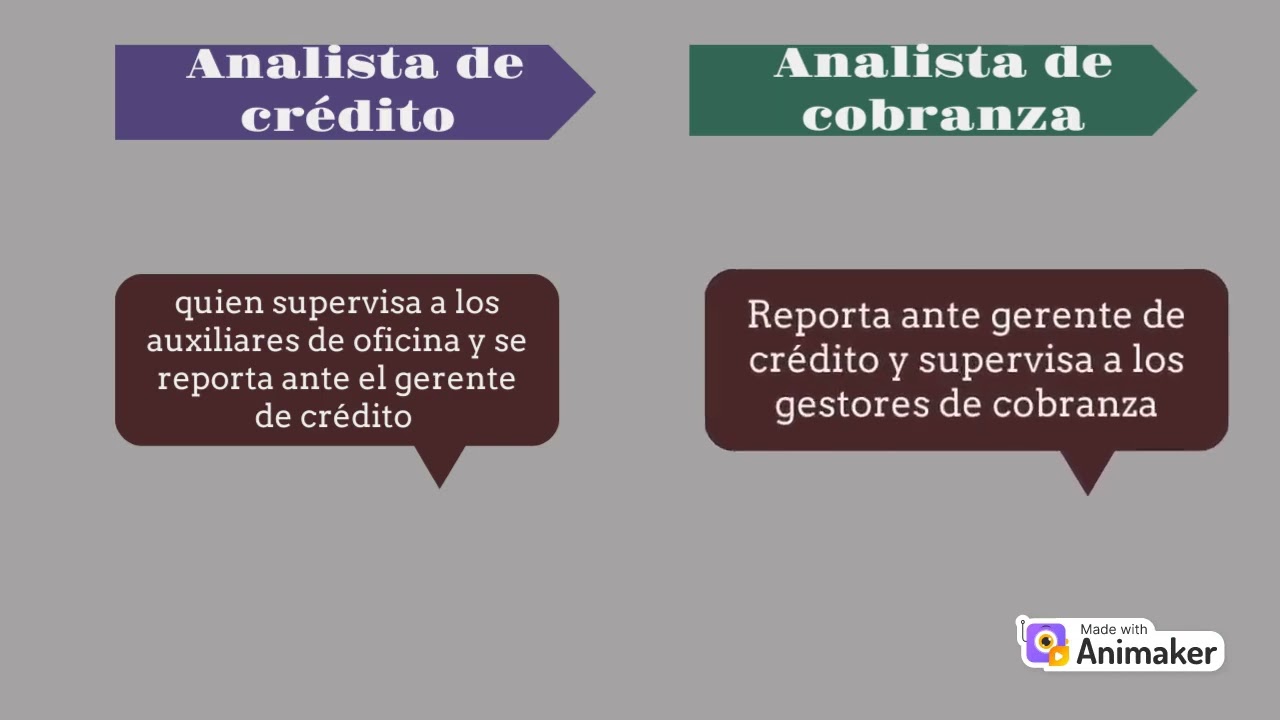
¿Quiénes son los detectives del equipo? Los analistas de crédito, sin duda. Su función principal es evaluar la solvencia de los clientes, analizar su historial financiero y determinar el nivel de riesgo que representa otorgarles un crédito. Utilizan herramientas, datos y mucha intuición para tomar decisiones informadas que protejan a la empresa de posibles impagos.
Ejecutivos de Cobranza
Una vez que el crédito está otorgado, la labor de los ejecutivos de cobranza comienza. Ellos se encargan de dar seguimiento a los pagos, negociar plazos y gestionar cobranzas morosas. Su trabajo es delicado porque deben mantener una relación cordial con el cliente, pero sin perder de vista los intereses de la empresa. Son como mediadores que equilibran la balanza.
Soporte Administrativo y Tecnológico
No podemos olvidar a quienes trabajan tras bambalinas, el equipo de soporte. Desde el manejo de bases de datos hasta la implementación de software de gestión crediticia, su labor es vital para que el área funcione sin tropiezos. Piensa en ellos como los mecánicos que mantienen el motor en marcha.
¿Cómo diseñar un organigrama efectivo para el área de crédito?
Ahora que ya conocemos los actores principales, ¿cómo podemos estructurar un organigrama que realmente funcione? Aquí te dejo una guía paso a paso para que puedas armarlo sin complicaciones.
1. Define claramente los roles y responsabilidades
Antes de colocar nombres o cargos en el organigrama, es indispensable tener claro qué hace cada quien. Esto evita solapamientos y zonas grises que pueden generar conflictos o ineficiencias.
2. Establece líneas de reporte claras
¿A quién le reporta cada empleado? ¿Quién toma las decisiones finales? Estas preguntas deben estar respondidas para evitar confusiones. Recuerda que la comunicación debe fluir de manera ordenada, como el agua en un río, sin estancamientos ni turbulencias.
3. Considera la flexibilidad
El área de crédito puede enfrentar cambios constantes, ya sea por regulaciones, nuevas tecnologías o el comportamiento del mercado. Por eso, el organigrama debe ser lo suficientemente flexible para adaptarse sin perder su esencia.
4. Usa herramientas visuales claras
Un organigrama no debe ser un laberinto. Utiliza gráficos sencillos, con colores o símbolos que faciliten la comprensión rápida. Así, cualquier miembro del equipo, nuevo o veterano, podrá entenderlo al instante.
Beneficios de un organigrama bien estructurado en el área de crédito
Quizás te estés preguntando, “¿realmente vale la pena invertir tiempo en esto?”. La respuesta es un rotundo sí. Veamos por qué.
Mejora la eficiencia operativa
Con roles claros, cada persona sabe exactamente qué hacer y cuándo hacerlo, reduciendo tiempos muertos y errores. Es como un equipo de fútbol donde cada jugador conoce su posición y estrategia.
Facilita la toma de decisiones
Cuando sabes quién es responsable de qué, es más sencillo identificar a la persona adecuada para resolver un problema o aprobar un crédito. Esto acelera los procesos y mejora la calidad de las decisiones.
Fomenta la transparencia y la responsabilidad
Un organigrama expone las responsabilidades, lo que incentiva a los colaboradores a cumplir con sus tareas y a rendir cuentas. Además, ayuda a detectar áreas que necesitan refuerzo o capacitación.
Optimiza la comunicación interna
Con una estructura definida, los canales de comunicación se establecen con claridad, evitando malentendidos y facilitando el flujo de información crítica.
Casos prácticos: Organigramas en diferentes tipos de empresas
El tamaño y la naturaleza de la empresa influyen mucho en cómo se diseña el organigrama del área de crédito. Vamos a ver algunos ejemplos para que puedas imaginar cómo adaptar esta estructura a tu contexto.
Pequeñas empresas
En empresas pequeñas, los roles suelen ser más flexibles. Es común que una misma persona haga análisis, otorgue créditos y gestione cobranzas. En estos casos, el organigrama es más simple, pero no por eso menos importante. La clave está en definir claramente las prioridades y procesos para evitar confusiones.
Medianas empresas
Aquí ya se empiezan a especializar los roles. Puede haber un gerente de crédito, varios analistas y un equipo de cobranza. La comunicación entre estos grupos debe estar bien coordinada para que el área funcione como una máquina bien engranada.
Grandes empresas y corporativos
En este tipo de organizaciones, el área de crédito puede dividirse en subáreas especializadas, como análisis de riesgos, administración de cartera, cobranza judicial, etc. El organigrama se vuelve más complejo, pero también más eficiente, pues cada equipo se enfoca en tareas específicas bajo una supervisión clara.
Herramientas digitales para crear y mantener el organigrama
En la era digital, existen múltiples aplicaciones que facilitan la creación y actualización de organigramas. Herramientas como Microsoft Visio, Lucidchart o incluso Google Drawings permiten diseñar organigramas interactivos y compartirlos fácilmente con el equipo.
Además, algunas plataformas de gestión empresarial (ERP) integran módulos para la administración del personal y pueden generar organigramas automáticos basados en la estructura registrada, lo que simplifica aún más el trabajo.
Consejos para mantener actualizado el organigrama del área de crédito
Un organigrama no es algo que se hace una vez y se olvida. Aquí te dejo algunos tips para mantenerlo siempre vigente:
- Revisión periódica: Programa revisiones trimestrales o semestrales para actualizar cambios en el equipo o en la estructura.
- Comunicación constante: Informa a todo el personal sobre las modificaciones para evitar malentendidos.
- Documentación clara: Acompaña el organigrama con descripciones de puestos y procesos para mayor claridad.
- Flexibilidad ante cambios: No temas ajustar el organigrama si las circunstancias lo requieren, siempre buscando la mejora continua.
Conclusión
El organigrama del área de crédito no es solo un dibujo bonito en la pared; es la columna vertebral que sostiene toda la gestión crediticia de una empresa. Al definir roles, responsabilidades y canales de comunicación, permite que el equipo funcione como una unidad coordinada y eficiente. Ya sea que trabajes en una pequeña startup o en una gran corporación, dedicar tiempo a diseñar y mantener un organigrama claro te ahorrará dolores de cabeza y potenciará los resultados.
¿Te animas a revisar el organigrama de tu área de crédito? ¿Crees que tu equipo podría beneficiarse de una mejor organización? La clave está en empezar hoy mismo.
Preguntas frecuentes
¿Qué pasa si en mi empresa no hay un área de crédito formal?
En muchas pequeñas empresas, las funciones de crédito se manejan de forma informal o por una sola persona. En estos casos, es recomendable empezar a documentar roles y procesos para evitar riesgos y mejorar el control. Un organigrama, aunque sea sencillo, puede marcar la diferencia.
¿Cómo puedo integrar nuevas tecnologías en el organigrama del área de crédito?
Las tecnologías como software de análisis crediticio o plataformas de cobranza pueden crear nuevos roles o modificar procesos. Es importante reflejar estos cambios en el organigrama, incorporando áreas de soporte tecnológico o capacitación para mantener la estructura actualizada.
¿Qué habilidades deben tener los analistas de crédito según el organigrama?
Además de conocimientos financieros, los analistas deben ser detallistas, tener capacidad analítica, habilidades de comunicación y un buen juicio para evaluar riesgos. El organigrama puede ayudar a definir estas competencias para seleccionar y capacitar al personal adecuado.
¿Con qué frecuencia debería actualizarse el organigrama?
Idealmente, cada seis meses o cuando se produzcan cambios significativos en el equipo o en los procesos. Mantenerlo actualizado garantiza que refleje la realidad y siga siendo una herramienta útil para la gestión.
¿Puede un organigrama ayudar a mejorar la relación con los clientes?
Indirectamente sí. Al tener roles claros, especialmente en cobranza y atención al cliente, se puede ofrecer un servicio más profesional y eficiente, lo que mejora la experiencia del cliente y fortalece la relación comercial.